Defina lo que incluye el presupuesto
Dos presupuestos con la misma capacidad de línea pueden incluir alcances muy distintos. Pueden contemplar mezclado, formado, horneado y enfriamiento, pero dejar aparte el envasado, los servicios, la instalación o las pruebas de producto.
Prepare una tabla de alcance antes de comparar proveedores. Debe detallar los equipos, servicios, documentación, puesta en marcha y responsabilidades que recaen en el comprador.
- Equipos de proceso y transporte
- Envasado primario y secundario
- Instalación y puesta en marcha
- Servicios, obra civil y suministros locales
Tenga en cuenta la combinación de productos
Una línea dedicada a un producto estable es más sencilla que otra que deba manejar varios tipos de masa, formas y formatos de envase. La flexibilidad suele añadir utillaje, controles, requisitos de cambio de formato y trabajo de validación.
Priorice los productos que deben lanzarse primero. Así se podrá planificar deliberadamente la capacidad futura en vez de añadirla como un requisito sin definir.
- Productos de lanzamiento
- Frecuencia de cambio de formato
- Diferencias de recetas y utillaje
- Combinaciones de envasado
Elija la automatización según el modelo operativo
La automatización debe responder a la disponibilidad de mano de obra, los objetivos de calidad, los requisitos de higiene y la utilización prevista de la línea. La opción más automatizada no siempre es la más económica para todas las fábricas.
Identifique dónde la manipulación manual puede afectar a los daños del producto, la uniformidad o la seguridad alimentaria. Estos puntos suelen merecer atención antes de automatizar tareas de menor impacto.
Calcule más allá del precio de compra
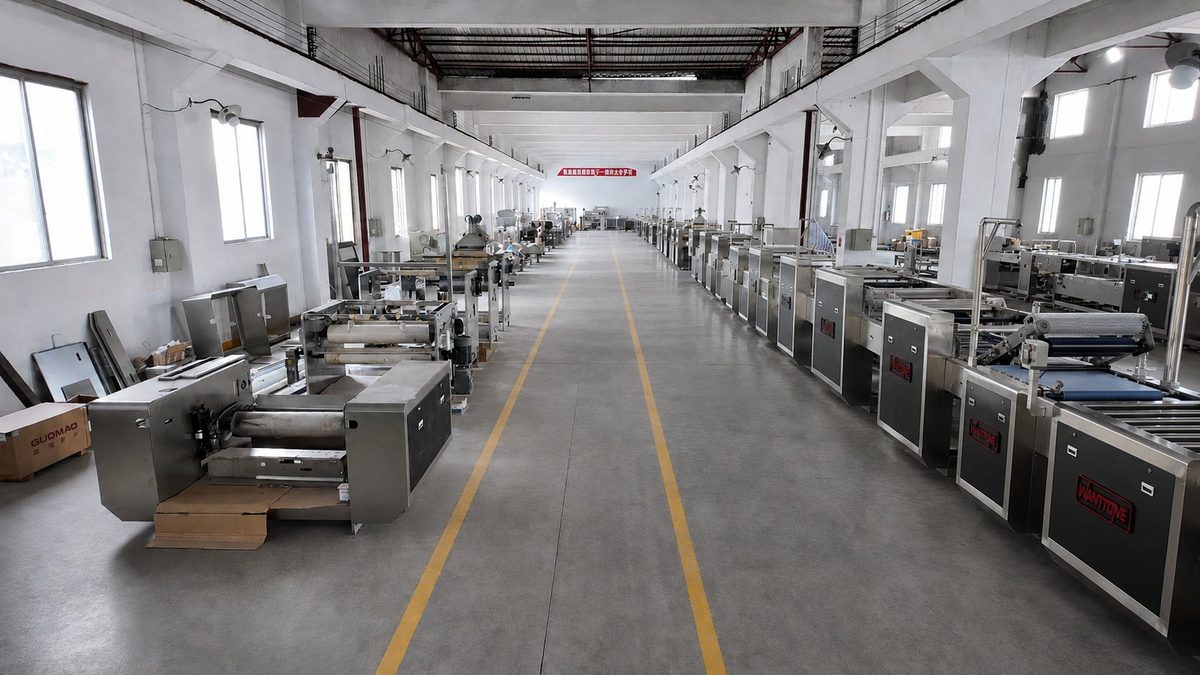
La energía, las pérdidas de producto, el mantenimiento, los repuestos y el tiempo de cambio de formato determinan el coste de propiedad. La distribución y los accesos de la fábrica también influyen en la eficiencia de la limpieza y el mantenimiento de la línea.
Una revisión útil de la inversión relaciona el coste de capital con la producción vendible prevista y los supuestos operativos a lo largo del tiempo.
- Energía por hora de producción
- Pérdida de producto prevista
- Acceso para mantenimiento y repuestos
- Tiempo de cambio de formato y saneamiento

Equipo de proyectos de Wanttone
Los equipos de ingeniería y proyectos de Wanttone preparan orientación práctica sobre maquinaria para galletas, planificación de líneas de producción y requisitos de fábrica.